[금융] 보장성보험 준비 3단계(2) - 후유장해
- 작성자
- 한성규
- 등록일
- 2021/11/29
- 조회수
- 12259
후유장해란?
후유장해의 기본개념을 설명하기 위해 약관의 일부 내용을 빌리자면 -‘장해’라 함은 상해 또는 질병에 대하여 치유된 후에 신체에 남아있는 영구적인 정신 또는 육체의 훼손상태 및 기능상실 상태를 말한다. 다만, 질병과 부상의 주증상과 합병증상 및 이에 대한 치료를 받는 과정에서 일시적으로 나타나는 증상은 장해에 포함하지 않는다.- 라고 명시되어 있습니다
후유장해특약은 상해와 질병으로 나뉘어져 있습니다.
보장범위
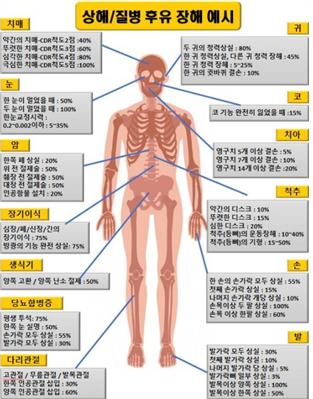
좌측 이미지는 상해 / 질병후유장해의 해당되는 보장범위의 예시자료입니다. 보장범위로는 눈, 코, 귀, 외모, 척추, 입, 체간골, 팔, 다리, 손가락, 발가락, 흉복부장기 및 비뇨생식기, 신경계 및 정신행동 총 13가지로 거의 모든 부위에 걸쳐 보장을 하고 있다고 볼 수 있습니다. 그렇기 때문에 특정 질병이나 특정부위의 상해로 한정되어 있지 않아 동일한 보험료로 넓은 범위를 포괄적으로 보장받을 수 있다는 점이 후유장해진단비 특약의 가장 큰 장점이라고 할 수 있습니다.
후유장해 진단금을 청구하기 위해서는 질병 / 상해로 장해를 입었을 때, 진단 확정일로부터 6개월 후의 상태로 판단하여 후유장해 진단서를 제출하면 됩니다.
- 후유장해의 장점 : 합산 지급과 반복 지급
1. 동일한 질병/사고로 두 가지 이상의 후유장해가 생긴 경우에는 후유장해 지급률을 합산하여 지급합니다.
2. 다른 질병으로 인해 후유장해가 2회 이상 발생했을 경우 그 때마다 이에 해당하는 후유장해 지급률을 결정하여 반복하여 지급합니다. 그러나 만약 그 후유장해가 이미 보험금을 지급받은 부위에 가중된 경우에는 최종 장해상태에 해당하는 보험금에서 이미 지급한 보험금을 차감하여 지급합니다.
- 후유장해의 단점(질병후유장해)
1. 연령에 따라 가입금액의 한도가 제한되어 있어 가입이 제한될 수 있습니다.
2. 질병후유장해의 경우 80세 만기일 때 보험료 효울이 좋으며, 90세 만기 혹은 100세 만기로 가입할 때에는 보험료 부담이 커질 수 있습니다.
3. 후유장해 진단을 받아 보험금을 청구할 때 보험사와 분쟁의 소지가 많습니다. 그렇기 때문에 손해사정사 혹은 관련변호사 등에게 대리 청구를 요청하는 경우도 많습니다.
내가 가입한 보험 점검 / 보장분석 / 증권분석 문의 : https://open.kakao.com/o/sQzr76qd